Todos os anos, empresas e instituições dedicam semanas, às vezes meses, à elaboração de seus orçamentos. Projetam receitas, estimam despesas, definem investimentos e estabelecem metas.
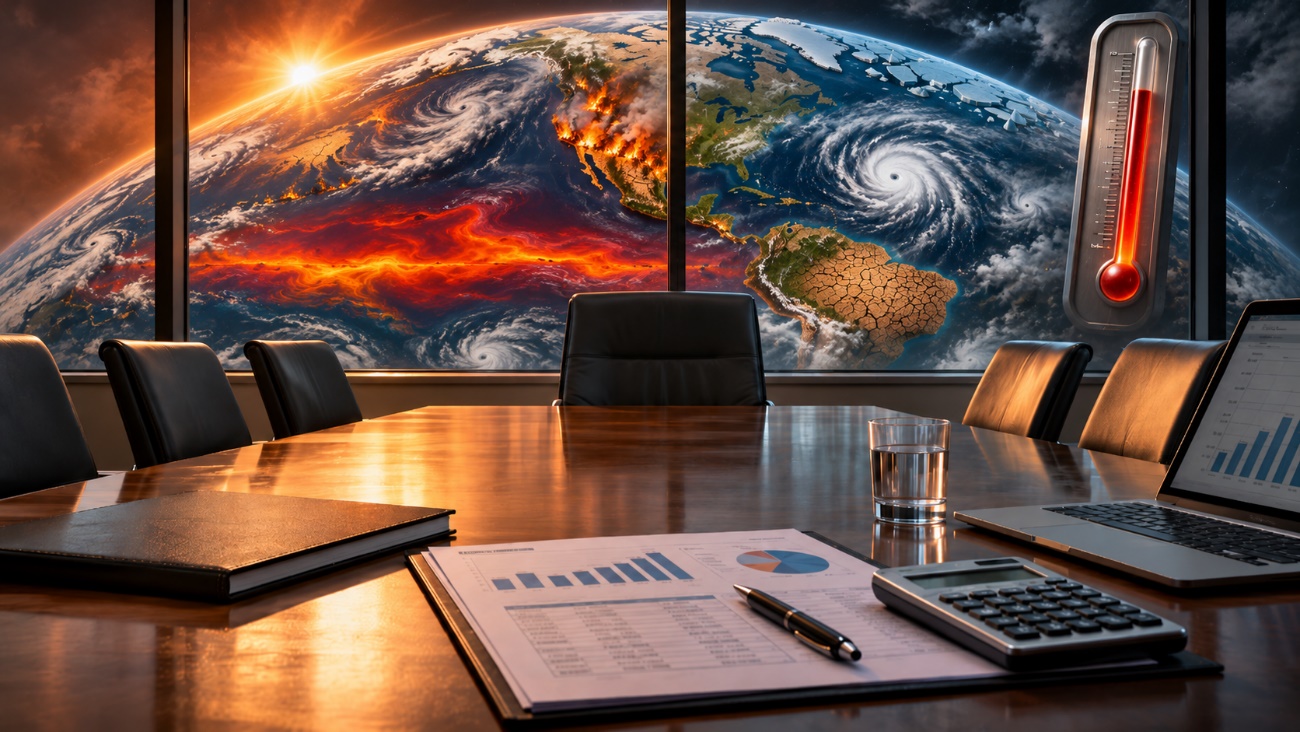
Mas quantas dessas organizações conseguem responder a uma pergunta aparentemente simples: quanto custaria ao negócio enfrentar uma seca prolongada, uma enchente ou uma onda extrema de calor?
O Brasil se prepara para enfrentar os efeitos de um novo episódio de El Niño. O fenômeno, caracterizado pelo aquecimento anormal das águas do Oceano Pacífico Equatorial, altera os padrões de circulação atmosférica e influencia o regime de chuvas em diferentes regiões do planeta.
Em outubro de 2026, a agência norte-americana NOAA apontou a possibilidade de um El Niño forte a muito forte até o início de 2027. No Brasil, os órgãos de monitoramento climático já alertam para possíveis impactos sobre a disponibilidade hídrica, a agricultura, a infraestrutura e o funcionamento das cidades.
Isso significa que organizações de diferentes setores podem enfrentar aumento de custos, interrupções operacionais e necessidade de investimentos não previstos.
A questão é que, embora esses riscos sejam conhecidos, nem sempre estão incorporados às decisões financeiras.
O clima já influencia os resultados das empresas. A pergunta é se ele também influencia seus orçamentos.
Quando o risco climático entra na planilha
Imagine uma indústria que depende de grande volume de água para manter sua produção. Uma estiagem prolongada pode reduzir a disponibilidade do recurso, elevar os custos de captação e tratamento ou até comprometer a continuidade das operações.
Agora pense em uma concessionária de infraestrutura. Chuvas intensas podem danificar equipamentos, interromper serviços e exigir investimentos emergenciais.
Para o agronegócio, alterações no regime de chuvas afetam produtividade, logística e custos de produção. No comércio, eventos extremos podem comprometer estoques, instalações e cadeias de fornecimento.
Em todos esses casos, o risco climático se transforma em risco financeiro.
E aqui está uma mudança importante de perspectiva: não basta reconhecer que o clima representa uma ameaça. É necessário estimar de que maneira diferentes cenários podem afetar receitas, despesas, fluxo de caixa e investimentos.
Isso exige aproximar áreas que tradicionalmente trabalham de maneira separada: planejamento financeiro, operações, engenharia, sustentabilidade e gestão de riscos.
A organização precisa identificar quais ativos e processos estão mais expostos, avaliar a vulnerabilidade de suas operações e construir cenários de impacto.
O orçamento deixa, então, de considerar apenas o comportamento esperado do negócio e passa a incorporar possibilidades que podem alterar significativamente seus resultados.
IFRS S2: o clima chega à agenda financeira
Essa discussão ganhou uma referência internacional importante com a publicação da IFRS S2, norma desenvolvida pelo International Sustainability Standards Board (ISSB).
A norma estabelece diretrizes para a divulgação de informações sobre riscos e oportunidades climáticas capazes de afetar os fluxos de caixa, o acesso ao financiamento e o custo de capital das organizações.
Em outras palavras, o debate climático passa a dialogar diretamente com a linguagem de investidores, conselhos de administração e diretorias financeiras.
A IFRS S2 considera tanto os riscos físicos, relacionados a fenômenos como secas, enchentes e temperaturas extremas, quanto os riscos de transição, associados a mudanças regulatórias, tecnológicas e de mercado na trajetória para uma economia de menor emissão de carbono.
E exige que as organizações que a adotam expliquem como esses riscos são identificados, administrados e considerados nas decisões estratégicas, além de avaliar seus efeitos financeiros e a resiliência do modelo de negócio em diferentes cenários climáticos.
Não se trata apenas de produzir um relatório de sustentabilidade.
Trata-se de demonstrar que a organização conhece sua exposição climática e compreende como ela pode influenciar seus resultados presentes e futuros.
Como transformar o risco em decisão orçamentária?
O primeiro passo é incorporar os riscos climáticos à matriz corporativa de riscos, identificando sua probabilidade, gravidade e possíveis consequências financeiras.
O segundo é traduzir essa exposição em cenários orçamentários.
Se uma seca prolongada pode elevar o custo operacional, quanto seria necessário reservar para fontes alternativas de abastecimento? Se uma instalação está exposta a inundações, qual investimento preventivo reduziria a probabilidade de paralisação?
Essas perguntas ajudam a orientar provisões quando cabíveis, reservas de contingência, despesas operacionais, investimentos em adaptação e decisões de contratação de seguros.
Também permitem comparar o custo de prevenir com as possíveis perdas decorrentes da ausência de medidas de proteção.
O terceiro passo é definir responsabilidades. Quem acompanha os indicadores climáticos? Quem atualiza os cenários financeiros? Quem recomenda a revisão de investimentos? E em que circunstâncias esses riscos devem chegar à diretoria ou ao conselho de administração?
Sem essa integração, o risco climático pode até constar em uma matriz corporativa, mas dificilmente terá influência real sobre a alocação de recursos.
É importante compreender que trabalhar com cenários não significa prever exatamente o comportamento do clima. Significa preparar a organização para diferentes possibilidades, considerando as incertezas envolvidas.
Comece pelo G
A incorporação dos riscos climáticos ao orçamento representa uma evolução na forma de administrar organizações.
Durante muito tempo, despesas provocadas por eventos extremos foram tratadas como acontecimentos extraordinários, muitas vezes enfrentados por meio de contratações emergenciais e revisões orçamentárias.
Mas, quando existem informações científicas, dados históricos e ferramentas de análise capazes de identificar exposições relevantes, a ausência de planejamento passa a merecer questionamento.
Governança não elimina a imprevisibilidade do clima. Mas permite que a organização estabeleça critérios para decidir diante dela.
Na próxima reunião de planejamento orçamentário, talvez valha acrescentar uma pergunta à tradicional discussão sobre receitas, despesas e investimentos:
Quanto do nosso orçamento está preparado para um cenário climático diferente daquele que consideramos normal?
Porque o clima pode ser incerto.
Mas ignorar seus riscos no orçamento é uma decisão.